
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
机构:在政府债务高企背景下黄金正升级为战略刚需 |
|||||||
| 时间:2026/9/7 13:26:12 | ||||||||
随着全球政府债务水平持续攀升,资本市场正经历一场深刻的逻辑重构。在这场变局中,黄金的角色正发生根本性质变。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 当被问及金价上涨是否源于投资者对各国央行及政府信心的流失时,汉密尔顿给出了深刻的解读。他将黄金定义为“财政与货币冲击的减震器”,并认为其在投资组合中的战略价值正在被重新评估。 汉密尔顿形象地比喻道,黄金几乎等同于对货币体系信心的投票代理权。随着发达国家政府债务余额不断膨胀,以及整体财政状况的恶化,黄金凭借其独特的价值储藏属性,正日益成为更具吸引力的资产类别。他坦言,以往投资者多将黄金视为战术层面的短期配置,但如今,鉴于对债务和财政赤字的深层忧虑,市场讨论的焦点已转变为如何将黄金永久性地嵌入投资组合的战略框架之中。虽然这种担忧可能会阶段性缓解,但长期风险的客观存在,使得黄金的战略配置需求具备了充分的理由。 央行托底与市场博弈:结构性支撑下的多空拉锯 尽管面临利率上升和美元走强的压力,黄金市场依然展现出强大的韧性。 景顺在7月发布的季度黄金展望中指出,即便能源价格飙升推高了通胀和加息预期,央行持续的购金需求仍将助力金价在2026年实现正向收官。报告指出,结构性支撑力量依然稳固。 世界黄金协会的数据显示,创纪录的45%的央行受访者预计未来12个月将增加黄金储备,高达89%的受访者看好全球央行黄金储备的增长趋势。汉密尔顿表示,在其近期的全球主权资产管理研究中也印证了这一点,多数央行在过去三年增加了黄金配置,核心驱动力正是为了应对全球波动、对冲通胀以及规避地缘政治的不确定性。 然而,市场并非全无隐忧。汉密尔顿指出,虽然央行购金对价格不敏感,但投资需求却对价格动能高度敏感。金价上涨能吸引资金流入,但下跌也可能引发抛售,特别是当投资者需要锁定利润并寻求流动性进行再配置时。对于零售投资者而言,硬币和小型金条的购买行为在长期牛市中是重要的需求来源,其面对价格回调时的反应将是检验市场底部的关键。 结语 综上所述,黄金的价值逻辑已超越了单一的避险属性。对于零售及专业投资者而言,配置黄金的决策并非仅仅为了对冲地缘政治风险,更在于其与股票等资产的低相关性,以及作为无发行人、无信用风险资产的稀缺性。当货币信用、机构稳定性或市场机制受到质疑时,黄金凭借其悠久的价值储藏历史,成为了资产配置中不可或缺的压舱石。在全球债务高企的时代背景下,将黄金纳入战略配置,已不再是可选项,而是应对未来不确定性的必然选择。 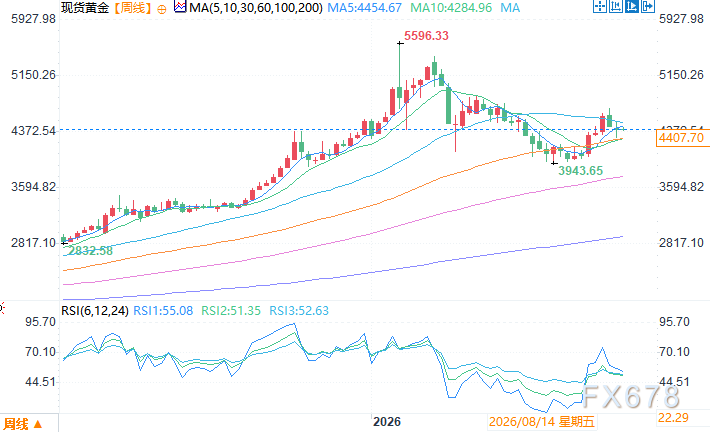 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间9月7日11:23 现货黄金 报 4408.70 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|