
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
施罗德5月离场8月回归,高利率也挡不住黄金这轮结构性行情 |
|||||||
| 时间:2026/9/3 12:11:48 | ||||||||
在5月获利了结、转向观望之后,施罗德(Schroders)的分析师于8月底宣布上调对黄金的看法,重新建立贵金属仓位。这家总部位于伦敦的资产管理公司表示,尽管实际收益率高企、金价近期也已上涨,中期机会正变得日益有吸引力。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 施罗德对黄金的看多立场之所以引人注目,是因为其分析师对全球经济和风险资产总体仍持建设性看法。该公司继续偏好股票,并保持顺周期的投资姿态。与此同时,施罗德表示,更高的实际收益率改善了美国国债的估值。从传统角度看,实际收益率上升会增加黄金的机会成本,因为贵金属不提供任何收益。然而,施罗德决定重新入场,暗示着其他基本面因素已足够强劲,足以抵消这一传统逆风。 该公司特别指出,机构需求的复苏和投机者更干净的持仓,是其重燃对贵金属兴趣的催化剂。分析师还指出,贵金属受到央行和亚洲大国强劲结构性需求的支撑,同时围绕通胀、主权债务和货币稳定的担忧持续存在。施罗德表示,在大规模财政赤字的环境下,它仍对货币政策独立性面临的风险保持警惕,但继续相信央行将维持适当的政策路径。 这家资管公司还预计,美国经济的韧性将使美联储保持收紧姿态。施罗德指出,市场目前仅定价了少量额外收紧,如果其建设性的经济情景展开,将为更多加息留下空间。与此同时,该公司还重新建立了美元兑日元、瑞郎等低收益货币的多头头寸。 为何施罗德仍看多? 这样的组合,传统上对黄金而言是艰难环境:实际收益率高企、美国利率有上升前景、美元走强。但施罗德仍增加贵金属敞口。这一背离表明,该公司认为黄金的结构性投资逻辑,正日益独立于传统的短期宏观关系。 近年来,央行需求一直是支撑黄金的最重要支柱之一,因为储备管理者在分散其持仓。施罗德还强调,亚洲大国需求是另一个结构性支撑来源。与此同时,围绕主权债务和货币稳定的担忧,正持续强化黄金作为货币资产和组合多元化工具的角色。如果大规模财政赤字最终削弱投资者对政府债务或货币政策独立性的信心,这些风险可能变得日益重要。 施罗德对黄金的看涨展望,也契合其更广泛的大宗商品正面观点。除黄金外,这家资管公司对能源和工业金属保持建设性看法,并通过全球矿业公司和能源生产商维持对自然资源的敞口。尽管施罗德对全球增长保持乐观,但它也将通胀加速和经济活动显著恶化列为展望的两大风险,而这两种情景,最终都可能强化黄金的多元化吸引力。 结语 施罗德的选择,颇具标志性意义:它一边增持美元、看好美债、偏爱股票,一边却对黄金重新上头。看似矛盾,实则指向一个深层判断:黄金的结构性投资逻辑,已经不再依赖利率下行或实际收益率走低。在高实际收益率、强美元、高利率预期的三重逆风之下,央行与亚洲大国需求、债务与货币稳定担忧,正为黄金构筑一条独立于短期宏观波动的新赛道。对投资者而言,施罗德传递的信号或许是:持有黄金的理由,已经变了。 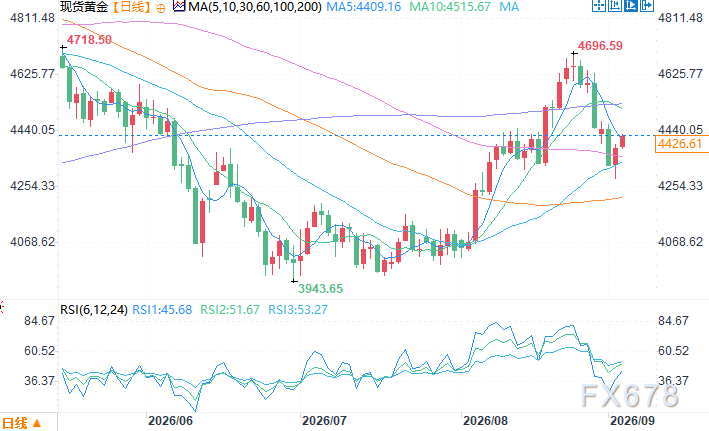 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间9月3日11:27 现货黄金 报 4427.21 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|