
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
美国实际利率破新高 黄金迎至暗时刻 |
|||||||
| 时间:2026/9/24 19:42:59 | ||||||||
周四(9月24日)亚欧时段,近期金价持续承压,本身观察美国真实利率已经出现双顶回落了,但是近期随着美联储鹰派声音加码,以及PMI大幅超预期,叠加AI行业的最新突破,导致美国经济强劲的叙事又被点了一把火,近期金价主要推动力还是在于美元指数和实际利率,所以对于投资者研究实际利率的内生变量(包括美联储 经济增速等)就是近期最重要的工作。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 美联储多名票委释放鹰派信号,叠加美国制造业PMI大幅超预期,成为本轮实际利率上行的政策与基本面源头,我们需要及时将通胀回落至目标水平。 PMI是美国基金经理尤其青睐的一个指标,采购经理处在订单、生产、供应链的最前端,他们要提前下原材料订单、规划产能,他们的判断会领先GDP、工业产出、企业盈利1-3个月 9月美国制造业PMI初值大幅走强,经济活动扩张达到多年新高,显示美国经济内生韧性强劲。 威廉姆斯最新发言称:当前的重大挑战在于通胀;实现充分就业的下行风险已减弱,我们目前看到人工智能领域需求相当强劲, 巴尔指出通胀尚未呈现及时回落至2%目标的趋势,基准情景下存在进一步加息的必要性,同时提及关税、地缘冲突以及AI基础设施投资激增推升价格压力; 巴尔金则认为加息或加息预期能够抑制企业通胀预期、冷却物价,且不会显著拖累经济,印证美国经济具备承受更高利率的韧性。 叠加FOMC点阵图显示多数官员预计年内至少再加一次息,市场上调加息路径与高利率维持时间的定价,直接抬升短端实际利率。 威廉姆斯、杰斐逊的相关表态仅为金融稳定层面的流动性兜底安排,围绕充裕准备金框架、美债集中清算改革、贴现窗口缓冲功能展开,目的是防范短期国债回购市场流动性踩踏,并不会改变当前紧缩的货币政策预期,无法阻止实际利率上行。 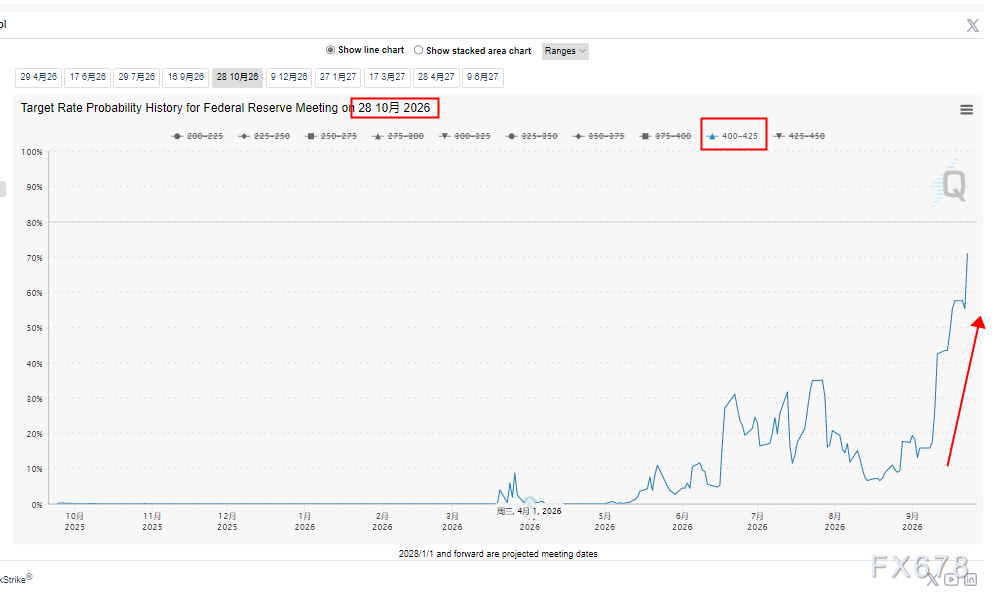 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> AI应用端落地兑现,实体内生资本回报持续上行 AI应用端持续落地,正在改变过往市场担忧的“只有大规模资本投入、盈利高度依赖广告”的单一商业模式。 Meta发布Muse个人AI智能体,底层依托Muse Spark模型,不同于传统问答式大模型,Muse可依托独立云端虚拟机,在获得授权后跨应用自主完成网购、日程管理、资料整理等多步骤复杂任务,计划依托订阅费、电商交易抽成实现变现; 同时Meta同步推出搭载Muse的新一代Ray-Ban系列AI眼镜,包含无摄像头音频款与第三代摄像版本,打造全天候随身AI交互入口。 硬件端,马斯克近期公开表态,加速推进特斯拉Optimus人形机器人规模化量产规划,改造原有汽车产线、启动供应链审厂与零部件订单落地,长期预判人形机器人有望达到十亿级保有量,可承担工厂重复劳动、家庭服务等多元场景,拉动传感器、电机、算力等全链条配套资本开支。 叠加算力服务器租赁、短视频智能Agent等多元业务,AI产业链逐步打开多条变现路径,不再单纯依靠广告收入。多元盈利预期抬升产业资本回报,刺激企业持续加大AI基建资本开支,进一步支撑实体内生资本回报上行,以及实际利率(10年期TIPS收益率)。 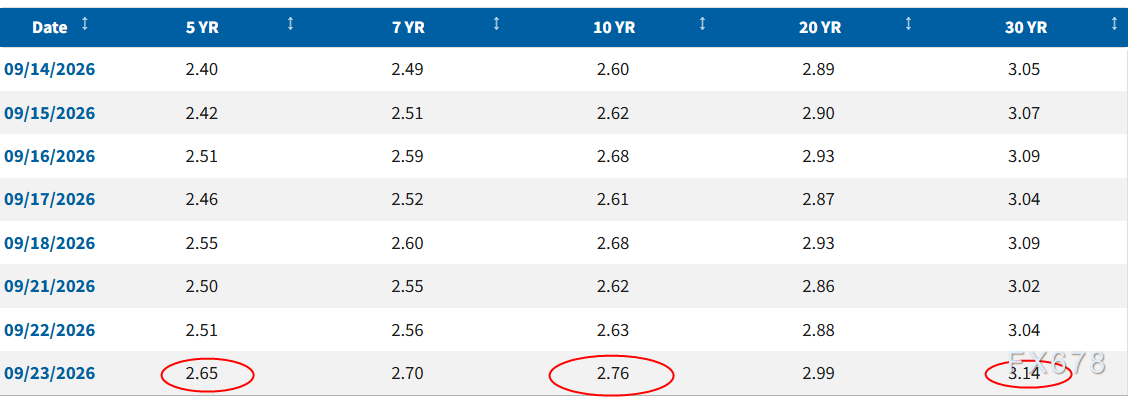 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 全球久期资金供需失衡,长端期限溢价持续走阔 全球长久期资金供需失衡,是长端实际利率与期限溢价持续攀升的核心原因。 美国财政部长贝森特扩大国债回购规模试图托住债市,但出现利多不涨的格局,回购仅为债务结构微调,无法对冲海量新债供给。 美国总债务突破40万亿,持续财政赤字带来源源不断的国债发行,构成长端利率上行的底层结构性压力。 欧美政府大额财政融资叠加AI基建大规模资本开支,政府债务融资与科技实体融资同步争抢全球久期资金。 资金压力在一级市场显现,5年期美债拍卖不及预期,境内外投资者承接意愿偏弱;同时美欧利差变化引发海外投资者资产再平衡,外资从美债回流本土,进一步削弱美债边际买盘,多重供给冲击共振,推高期限溢价,带动长端实际利率突破上行。 美欧实际利差走阔,美元指数持续强势定价 美元指数的核心定价锚为G10经济体之间的实际利差:美国实际利率相对海外越高,美元资产的相对回报越高,跨境资金倾向买入美元资产,驱动美元走强。 与此同时,美国经济相对欧洲、日本展现更强韧性,货币政策收紧力度显著强于海外主要经济体,进一步放大利差优势,助推美元显著走强。 强美元与高实际利率形成双向强化循环,进一步压制全球无息资产与风险资产估值。 本轮融资扩张存在过热隐忧,高利率可持续性存疑 但当前市场存在明显过热嫌疑。 无论是美国政府积极发债,还是科技行业高利率融资扩张,债务最终都需要还本付息。 若本轮融资扩张无法兑现预期回报,叠加持续走高的融资成本,企业与财政的投资回报极易不及预期,当前支撑实际利率上行的逻辑就会被证伪。 需要警惕后续风险:一旦这一轮扩张热潮降温,沉重的利息负担或将拖累经济走向衰退。 而在市场过热退潮、实际利率上行逻辑被证伪的阶段,黄金的配置价值有望凸显,值得持续跟踪相关投资机会。 黄金当前处于极致承压期,迎来中长期布局窗口期 从资产定价底层逻辑来看,当前美元强势叠加实际利率高位运行,黄金正处于机会成本最高、资金压制最强、估值最被动的阶段,是本轮周期里黄金情绪与价格承压的“最痛苦时刻”。 无息资产黄金在高利率、强美元双杀环境下几乎无溢价优势,市场悲观情绪充分释放、空头定价极致。 但极致压制往往对应极致机会,随着未来美国高利率透支经济、融资扩张回报率回落、实际利率上行拐点临近,当前的深度承压区间,将成为黄金本轮周期中难得的中长期回调布局窗口。 事实上,本次全球能源带来的输入性通胀已经吃掉了全球企业非常多的利润,再加上AI行业的吸血,全球行业利润分配差距可能继续扩大,就算AI出现现象级应用,边际消费倾向最大的人群并未获得对应的利润分配提升,最终整体消费可能仍然无法提振,导致整体性衰退,同时近期美联储出来的鹰派言论其实除了压制通胀,也是在抑制AI行业的投资过热,最赚钱的行业确实可以高利率抢占市场上的贷款,但是也可能导致短期其他行业企业无法拿到贷款从世界上消失,这并不是美联储想看到的 技术面:现货黄金逼近形态底部,短期反弹概率大幅上升。 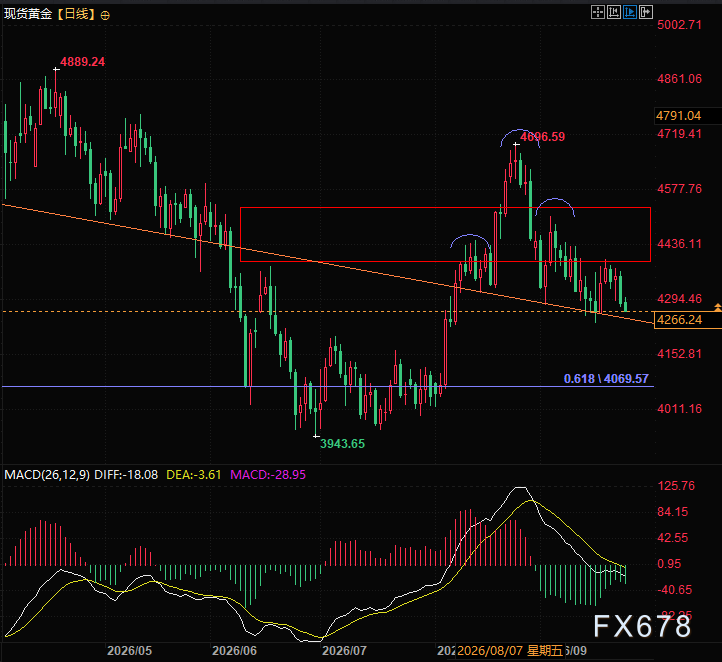 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间17:12,现货黄金现报4262美元/盎司。 |
||||||||
作者: chengtianhao 来源:
|