
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
基金高管直言:黄金锚定美国财政信用,才是终极避险保障而非美债 |
|||||||
| 时间:2026/9/18 12:49:37 | ||||||||
美联储致力于将通胀回落至2%目标区间的举措,为长端收益率曲线带来了久违的市场信心,10年期美债收益率重回5%关口下方。不过莫顿财富首席执行官杰夫·萨尔蒂(Jeff Sarti)提出不同观点,在黄金与10年期美债二者之间,他更看好黄金资产。在他看来,当前经济不确定性叠加通胀韧性较强的大环境下,美债收益的吸引力有限,黄金作为资产组合里的保险属性,价值正在凸显。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 美联储此次宣布上调基准利率25个基点,联邦基金利率调整至3.75%至4.00%区间。北京时间当日凌晨2点公布的这次偏鹰派加息决议,源于通胀水平依旧顽固地高于央行目标水平。美国8月消费者价格指数环比上涨0.4%,近十二个月同比涨幅达到3.4%,核心通胀同比上涨2.4%。 杰夫·萨尔蒂认可美联储收紧货币政策的方向,但他质疑,单次25个基点,乃至连续小幅加息,能否实质性扭转通胀趋势。在他看来,这类小幅加息更多属于市场噪音,真正值得关注的信号集中在财政层面。当前美国经济与金融体系背负的债务规模,远超过往通胀周期,现任美联储主席已经无法复刻保罗·沃尔克当年激进加息的操作,核心制约因素就是美国债务与国内生产总值的比值。 即便加息会抬高美国企业与联邦政府的融资成本,美联储也不能放任通胀持续走高,政策只能倾向于维持紧缩。巨额联邦债务集中到期再融资,推高的利率会持续增加政府利息开支,进一步恶化财政前景。不过萨尔蒂提醒,近期长端收益率上行,不能直接判定美债市场已经失控,其中一部分行情,是2022至2024年深度倒挂收益率曲线完成修复后的正常回归。即便如此,长端美债市场依旧是投资者必须持续跟踪的核心指标,市场需要持续消化海量新发美债供给,这一问题对金价的影响,甚至超过年末是否再加一次25个基点。 财政难题难解,债券市场或将倒逼财政约束 杰夫·萨尔蒂认为,当下市场的核心矛盾已经由货币层面转向财政层面。过去多年超低利率环境,让美国政府得以持续扩大财政支出,却没有立刻感受到融资成本飙升的压力。想要修正这种失衡,就需要削减财政开支,但是在美国当下的环境里,这项举措很难落地。 在可预见的一段时间内,美国大概率会维持万亿级别财政赤字,美联储的政策抉择空间不断被压缩。财政政策短期内难以调整,货币政策被逼入困境,可选择的方案均存在弊端,最终的定价权或将交到债券市场手中。 结语 财政可持续性与美元信用,正在成为影响金价的底层逻辑,黄金也不再仅仅跟随美联储货币政策波动,更像是市场的真相观察员,过滤短期噪音,衡量全球投资者对美元和美债避险属性的信任程度。小幅加息只能短暂证明美联储控通胀的决心,却无法解决深层次的结构性财政难题。黄金长期配置价值,并不取决于一次小幅加息,而是要看美国能否修复财政预期。 杰夫·萨尔蒂最后给出建议,如果美国选民在中期选举之后收到相关款项,应当立刻购入黄金,完成资产转换。 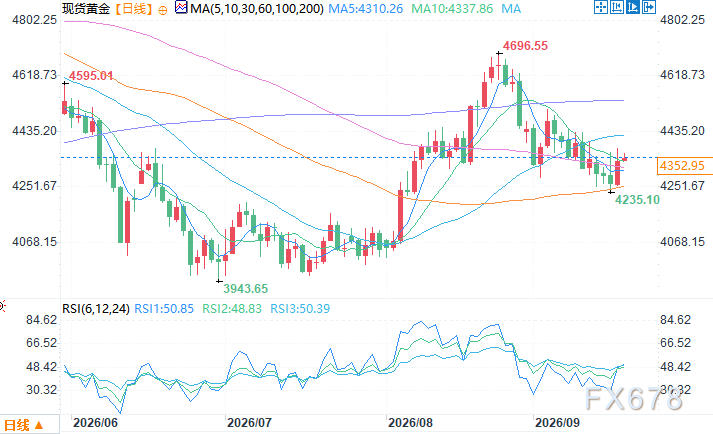 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间9月18日9:50 现货黄金 报 4347.95美元/盎司 |
||||||||
作者: chengtianhao 来源:
|