
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
美国黄金储备存万亿估值缺口,经济史学家警示非常规政策风险 |
|||||||
| 时间:2026/8/4 12:40:56 | ||||||||
美国联邦政府账面中,数千吨黄金储备依旧沿用每盎司42.2222美元的法定计价,和当前市场价格形成超过一万亿美元的巨大估值鸿沟。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 大萧条时期,罗斯福在1933年4月颁布政令,要求民众上缴流通黄金,财政部以每盎司20.67美元兑付现金。 马格尼斯表示,这项政策属于应急尝试,多重负面因素叠加,将经济衰退推向大萧条。他说:“罗斯福上任并未形成清晰方案,只能不断试错。紧缩货币政策、关税法案、上调个税,一系列政策加剧经济下行压力。” 1934年美国出台《黄金储备法案》,官方金价上调至每盎司35美元,财政部依靠账面价差获得28亿美元收益,其中20亿美元划入外汇平准基金,财政部得以独立开展外汇与资产市场操作。九个月前上交黄金的普通民众,没能获得任何溢价收益。此后数十年,民间持有黄金长期受限,直至1974年福特总统撤销相关禁令。 这支依靠黄金重估诞生的外汇平准基金至今仍在运作。纽约市场上周五(7月31日),纽约联邦储备银行代表财政部买入日元,与日本当局协同开展汇市干预,这也是两国自1998年之后首次联合购日元操作,彼时日元汇率跌至近四十年低位。距离那次黄金重估已经过去92年,该基金依旧持续参与全球汇率调控。 重估提案反复出现,背后是巨额债务压力 42.22美元的金价是布雷顿森林体系消亡之后遗留的产物,1976年固定汇率制度正式终结,但这一会计数字被保留至今。理论上,重估黄金无需出售实物,仅调整黄金凭证账面价值,就能为财政部凭空增加账面资产。近期已有议员提出相关法案,研究依靠黄金重估筹措资金。 马格尼斯表示,单纯调整会计数字无法改变市场定价机制,账面调整更多只是纸面操作。政客持续推动相关讨论,根源在于财政困局。 他表示:“增税极易引发选民反对,大规模举债、货币调控成为绕开税收的手段。”截至7月30日,美国公共债务规模达到39.84万亿美元,庞大债务依靠货币购买力缓慢稀释完成付息。 当下无需复刻历史,但要警惕“紧急状态”说辞 马格尼斯判断,现阶段不会重现上世纪30年代强制收缴黄金的情景,后续完善的法律条款形成制度缓冲,美国已经重新放开民间黄金持有权限。 但他提醒投资者留意关键信号,他说:“需要警惕政客不断渲染各类紧急状态,这是历史上推出非常规政策的前置条件。” 全球央行购金浪潮依旧延续,世界黄金协会数据显示,各国央行二季度净买入黄金288.9吨,同比大幅上涨。实物贵金属能够在很大程度上规避政策变动带来的风险,历史案例早已证明,非常规金融政策具备重现的可能性,市场应当保持长期警惕。 总而言之,美国黄金账面巨大价差不仅是会计层面的奇特现象,更是庞大债务压力下潜在政策调整的风向标。虽然短期复刻黄金收缴政策概率偏低,但投资者应当吸取历史教训,密切关注地缘、经济危机带来的政策变数。 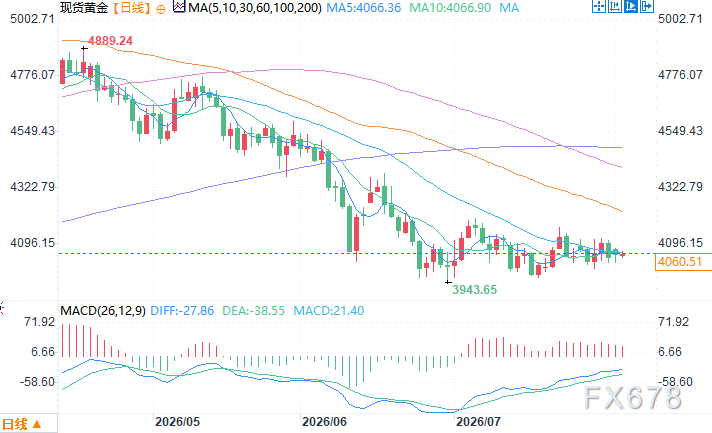 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间8月4日10:42 现货黄金 报 4060.51 美元盎司 |
||||||||
作者: chengtianhao 来源:
|