
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
金价8月涨幅触及15%创25年最佳,购买力风险对冲正把黄金推向新高 |
|||||||
| 时间:2026/8/31 13:13:16 | ||||||||
黄金在上周末出现大幅回调,但8月令人瞩目的涨幅,应当给投资者敲响警钟。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 这也是为什么黄金与债券收益率的关系正变得愈发复杂的原因。传统上,实际收益率上升对黄金是利空,因为它抬高了持有无息资产的机会成本。但当收益率上升的根源是投资者质疑财政可持续性时,这种关系就变得不再可靠。当更高的收益率反映的是期限溢价扩大、政府过度借贷以及财政信誉的担忧时,黄金就不再是一笔利率交易,而更多是抵御购买力风险的对冲工具。 这一区别,未来可能变得愈发重要。美联储主席凯文·沃什(Kevin Warsh)可以保持对控制通胀的鹰派承诺,但利率若大幅抬升,同样会增加政府的偿债成本、扩大赤字,并催生更大规模的国债发行。最终,货币政策将一头撞上财政现实,这层约束,不会因任何鹰派措辞而消失。 回调不足惧,数学仍站在黄金这边 这并不意味着金价会以直线方式上行。在8月的强劲上涨之后,波动与获利了结应当在意料之中。但投资者不应忽视更大的图景。此前,道富环球投资管理的策略师阿卡什·多希(Aakash Doshi)曾断言,金价达到每盎司10000美元,归根结底是何时而非能否的问题。这类预测听上去或许激进,但它们日益建立在比单纯看涨情绪大得多的基础之上。 黄金所回应的,是一个关于全球货币体系可持续性的根本问题。只要各国政府积累债务的速度,继续快于其经济实际能够消化的速度,贬值交易就会一直保持活跃。而令人不适的现实是:在账本的另一端,数学依然站在黄金这边。 结语 从国债回购到美元贬值,再到金价月涨15%的凌厉攻势,市场正在用真金白银为财政逻辑投票。华盛顿尚未在削减赤字、容忍高利率、放任贬值之间做出明确选择,但投资者已在用脚投票,即把黄金当作对冲购买力风险的最后防线。 短期回调在所难免,但若债务扩张的趋势不改,这轮由财政现实驱动的黄金行情,恐怕才刚刚写下序章。 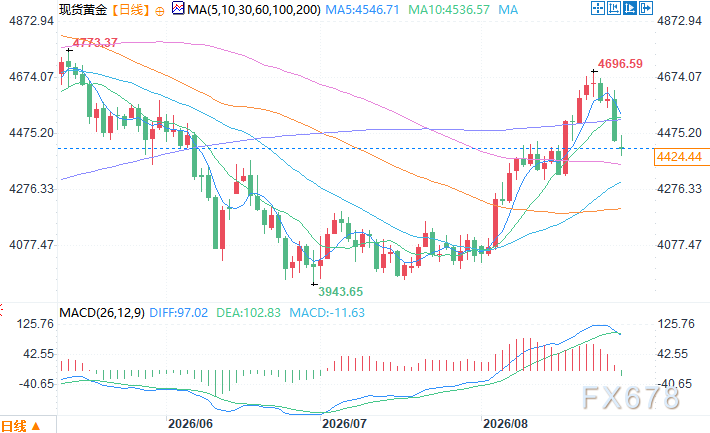 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间8月31日11:22 现货黄金 报 4428.44 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|