
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
机构:美政府开启隐性量化宽松,黄金牛市空间彻底打开 |
|||||||
| 时间:2026/8/21 11:35:58 | ||||||||
近期美国财政与货币政策迎来关键调整,持续宽松的调控基调为贵金属市场提供强力支撑。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 当前美国公共债务规模已突破40万亿美元,债务扩张速度持续攀升。数据显示,上世纪90年代美国债务年均增速为3.7%,疫情前升至7.8%,疫情过后进一步攀升至8.6%,远超6.5%的美国名义GDP增速,债务扩张速度已远超经济增长速度,长期财政失衡格局难以持续。 莫里斯分析称,百年以来全球地上黄金总市值始终与美国未偿还债务规模深度联动,而黄金实物年产量仅增长2%,债务扩张的缺口只能依靠金价上涨填补。目前全球黄金总市值约31万亿美元,相当于美债规模的77%,历史上该比值曾多次突破100%,金价仍有估值修复空间。同时,黄金市值仅为美国股市总市值的37%,远低于大萧条、七十年代通胀危机时期160%的峰值,未来上涨潜力极大。 宽松政策暗藏短板,央行购金逻辑持续强化 在业内看来,美国持续购债宽松的模式存在明显弊端。市场长期债券存量远少于短期债券,短期购债虽能压低长债收益率,但想要维持宽松效果,必须持续加码操作。在当前再通胀的市场环境中,该模式的负面影响会持续放大。叠加2027至2028年美国将迎来3万亿美元短期债务再融资压力,持续低利率、宽流动性将成为美国的必然选择。 这也是全球央行持续增持黄金的核心原因。莫里斯表示,各国央行逐步降低美债配置依赖,而黄金兼具体量充足、流动性强、供给稀缺、长期保值的特质,是替代美债的最优资产。今年一季度全球央行购金需求强势反弹,仅土耳其、俄罗斯出现短期净卖出。亚洲大国每年万亿级贸易顺差持续流入黄金市场,在地缘格局动荡背景下,黄金已成为全球核心避险资产。 总结 综合来看,美国财政部持续落地隐性量化宽松政策,叠加美债债务规模失控、美元信用弱化,构建了黄金中长期牛市的核心逻辑。当前黄金估值仍处相对低位,叠加全球央行持续购金、地缘风险持续扰动,多重利好共振下,金价上行通道已彻底打开,后续行情具备极强的延续性与想象空间。 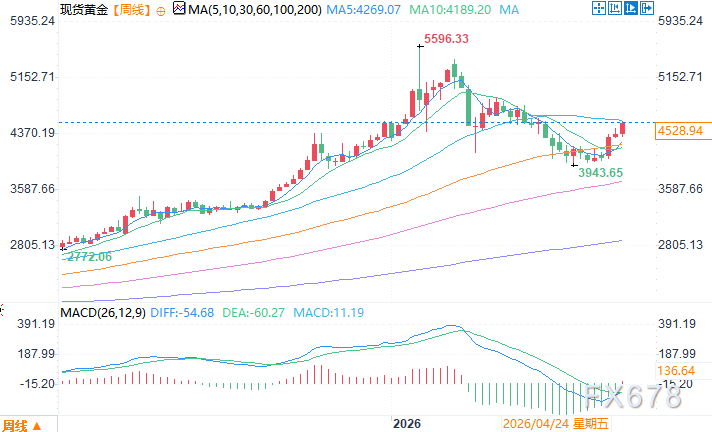 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间8月21日10:35 现货黄金 报 4527.54 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|