
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
黄金大涨4%之后:一条被忽略的定价链正在形成 |
|||||||
| 时间:2026/8/20 23:09:35 | ||||||||
8月20日周四,现货黄金在前一交易日出现六个月来最显著的单日涨幅后进入高位震荡。行情显示,现货黄金一度升至4527美元/盎司附近,当前回落至4460美元/盎司附近,前一交易日涨幅超过4%。这一轮价格波动并非单一避险因素驱动,而是长端国债收益率快速回落、美元走弱、财政风险溢价重新定价以及美联储内部政策分歧共同作用的结果。数据显示,10年期美债收益率此前回落至约4.65%,30年期收益率从2007年以来高位附近降至约5.20%,直接改变了黄金面临的实际利率环境。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 但这里存在一个容易被忽略的细节。财政部门可以通过回购改善债券市场流动性,却无法直接消除长期国债供给增加、财政赤字以及期限溢价上升的问题。因此,本轮政策更接近市场微观结构调节,而不是传统意义上的货币宽松。黄金对此产生强烈反应,本质上说明市场正在重新评估长期财政风险对于货币购买力和资产配置框架的影响。 黄金目前最复杂的地方,在于利率因素并没有形成单向驱动。 美联储7月会议维持联邦基金利率目标区间在3.50%至3.75%,但最新会议纪要显示,有3名政策制定者支持加息25个基点,同时更多官员认为,如果通胀不能继续回落,进一步收紧政策可能具有必要性。这意味着市场此前对于政策路径的理解需要重新校准。 对于黄金而言,这产生了一组明显矛盾。 一方面,财政部门扩大长期债券回购压低长端收益率,同时美元阶段性走弱,降低黄金机会成本;另一方面,能源价格高企正在重新增加通胀粘性,如果通胀压力持续存在,美联储维持高利率甚至讨论进一步收紧政策的时间可能被拉长。 这也是为什么黄金在超过4%的快速上涨之后没有继续保持同等幅度扩张。市场实际上正在同时交易两个主题,一个是长期财政和货币购买力风险,另一个则是短期实际利率重新上升的风险。 从资产定价角度看,这种组合通常意味着黄金波动率可能明显高于单纯的降息交易阶段,因为每一轮能源价格、通胀数据和债券收益率变化,都可能改变两套定价逻辑的相对权重。 近期能源市场变化尤其值得关注。中东地区冲突导致原油供应风险重新进入定价体系,油价上涨同时影响黄金的两个核心变量。 第一条路径是避险需求。地区局势不确定性增加时,黄金通常获得风险溢价。 第二条路径却完全不同,即能源上涨通过运输、制造和居民消费成本传导至通胀,使美联储保持限制性政策的理由增强。 因此,当前油价上涨对黄金并不是传统意义上的单向利好。短期避险溢价与中期通胀利率压力实际上形成对冲。 这也解释了为什么近期市场对债券收益率的敏感度明显提高。真正值得观察的不是油价单独上涨多少,而是能源价格变化最终推动名义收益率上升,还是推动实际收益率下降。如果通胀预期上升速度超过名义利率,黄金所面对的实际利率环境会发生完全不同的变化。 从日线图观察,布林带中轨约4200.84美元/盎司,上轨约4545美元/盎司,下轨约3856.68美元/盎司。黄金经历快速上涨后运行至布林带上方区域附近,布林带开口重新扩张,说明近期波动率明显上升。 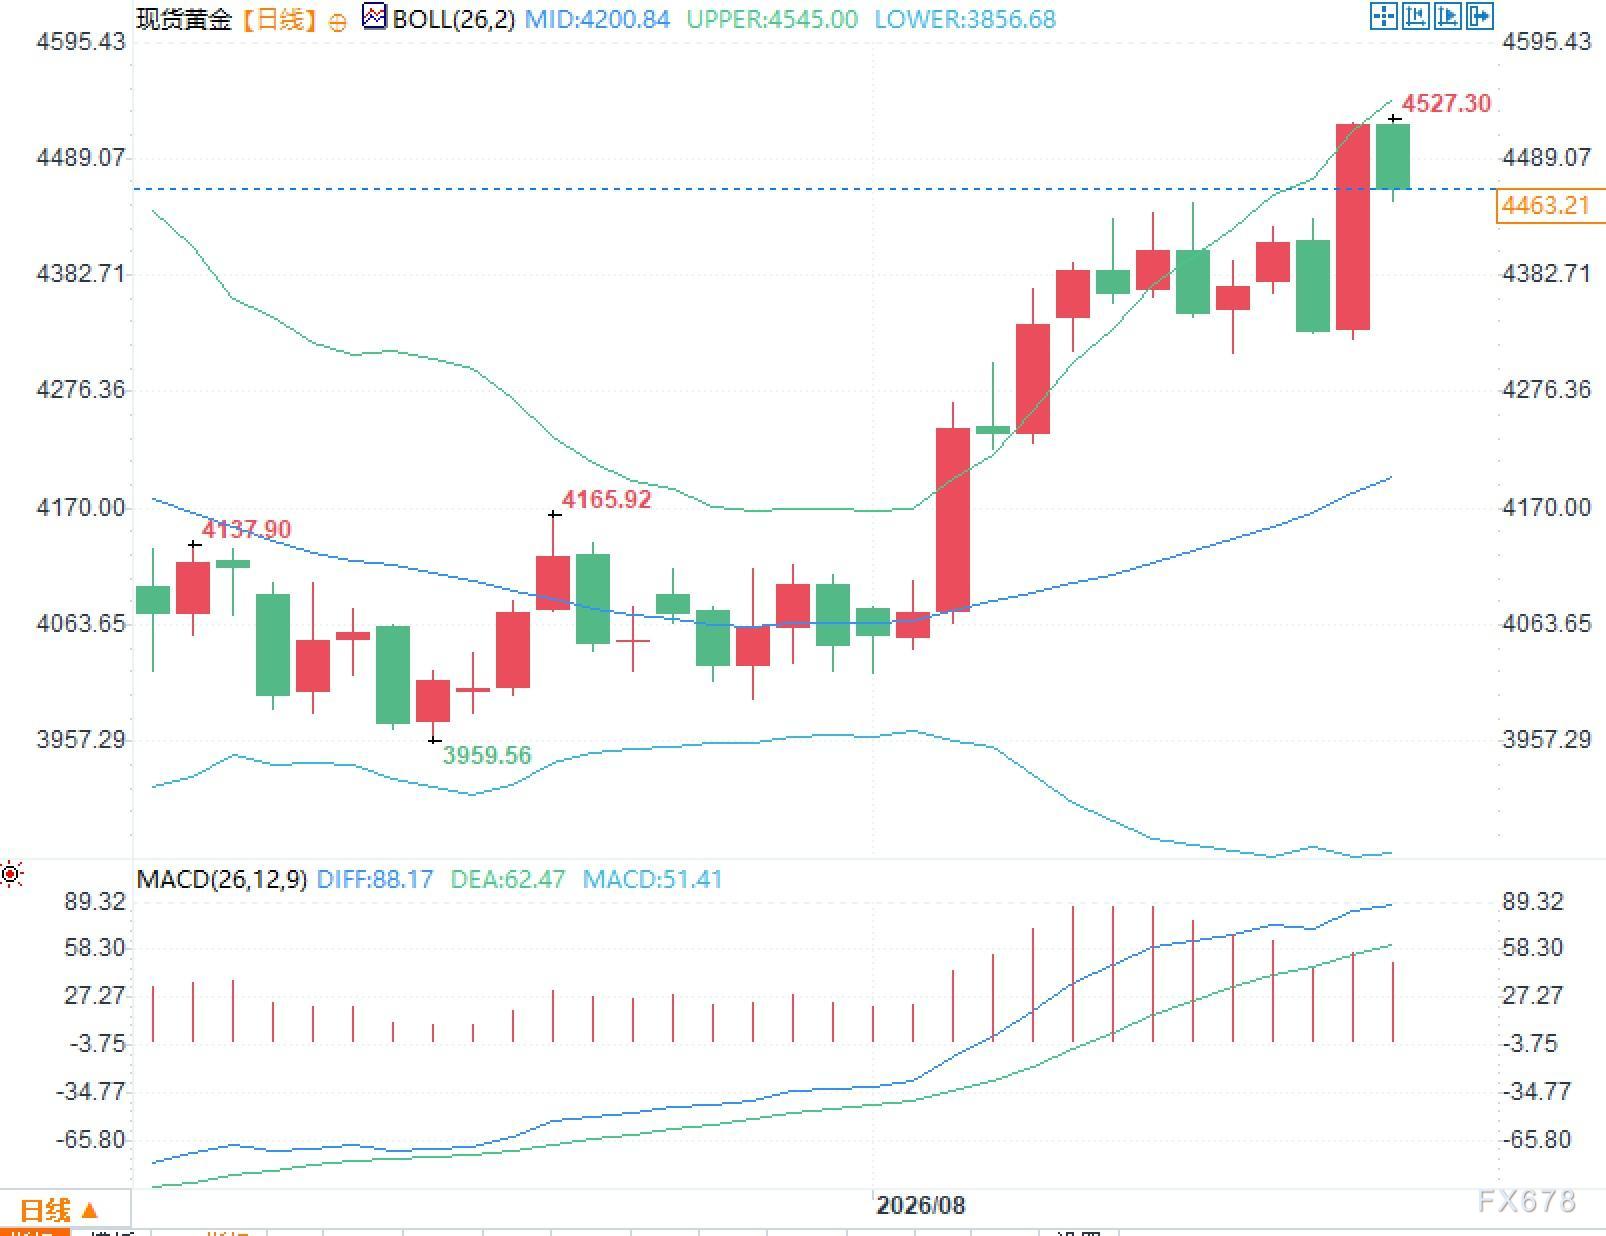 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> |
||||||||
作者: chengtianhao 来源:
|