
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
美CPI落地!能源住房分项双降温,加息警报大幅解除,金价冲高4434 |
|||||||
| 时间:2026/8/12 23:53:30 | ||||||||
周三(8月12日)欧美时段,市场屏息等待的美国7月CPI通胀数据正式出炉。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 本次公布的CPI细分数据呈现出极其清晰的“双轮驱动降温”格局: 从公布的数据细节来看,7月CPI呈现出极其清晰的“整体温和、分项分化”特征: 整体与核心通胀:7月整体CPI同比增速由上月的3.5%小幅回落0.1个百分点至3.4%,有效打断了二季度以来的反弹势头;核心CPI同比亦稳步降至2.5%,刷新近三年来的阶段性新低。 从月度边际变化来看,整体与核心CPI月率环比分别仅微增0.1%与0.2%,增幅极其温和,折成年化后均处于美联储可接受的合意区间。 分项驱动力(能源与住房):在细分结构中,能源CPI成为最大的“减压阀”,其同比增速虽仍高企,但已由上月的15.7%大幅收窄1.0个百分点至14.7%;作为权重占比最高的“压舱石”,住房CPI同比由3.3%进一步放缓至3.2%,表明高利率对租房市场的滞后抑制效应正加快显现。 核心商品端:二手车CPI同比降幅扩大至-1.9%,新车CPI同比持平于0.5%,表明核心商品端整体保持通缩与平稳态势,供给侧成本转嫁未对整体通胀形成明显冲压。 能源项成为通胀“减压阀” 二季度期间,特朗普政府对伊朗发动军事行动导致霍尔木兹海峡原油航运量萎缩,一度推升全美CPI在5月冲上4.2%的三年峰值。 然而6月原油的回调趋势延续到了7月,7月能源CPI年率从15.7%猛降至14.7%。尽管中东局势仍未完全平静,但能源大宗商品的阶段性降温,成为了压低整体CPI的首要拉动力。 住房通胀“压舱石”加速松动 作为占核心CPI 40%以上权重的最硬骨头,住房CPI同比从3.3%进一步放缓至3.2%。 代表CPI和住房CPI增速同步下降,核心CPI增速下降的质量还可以。(举例如果住房CPI增速下降很快比如下降至增速只有2.0%这是如果在整体CPI增速同比下降至增长3.2%你就不好分析CPI增速下降是因为核心部分下降还是主要靠房地产拉动了) 这印证了高利率对租房市场的滞后抑制效应终于加快显现。 鉴于住房项的高权重,其增速的放缓为整体核心通胀的下行奠定了最坚实的基础。 反推“超级核心通胀”:服务业工资传导受控 这是一个关键的逻辑闭环:在住房CPI同比加速降温、核心商品(二手车-1.9%)持续通缩的背景下,核心CPI月率仅微增0.2%。 这反向证明,美联储主席沃什与鹰派官员最为担心的“超级核心通胀”(剔除住房的核心服务CPI)月度环比动能同样保持在低位,劳动力密集型服务业并未出现由于薪资上涨引发的价格二次反弹。 现实的隐忧:生存困境与五年通胀阴霾 虽然7月数据给市场带来了喘息之机,但绝不能将“通胀回落”等同于“危机解除”。 正如柯林斯行长在波士顿联储总部受访时强调的,美国通胀指标已连续五年未能触及美联储2%的政策目标。 这种“长期高通胀”的累积效应正在对美国经济底层造成深远伤害: 底层民众的生存困境:柯林斯坦言,中低收入家庭的财务压力已极其严峻,绝大多数家庭难以平衡收支。 富裕阶层受资产价格上涨(AI暴涨与美股财富效应)支撑依然消费强劲,但低收入群体正饱受高物价挤压,甚至迫使大型折扣零售商不得不实施食品降价以拉回客流。 结构性粘性依然强劲:当前的通胀并非一次性冲击,而是关税成本转嫁、AI基建导致电力/芯片成本暴涨、国防开支激增以及移民政策限制带来劳动力短缺的多重共振。 这些结构性因素将使得通胀在3%附近展现出极强的粘性。 机构观点:加息警报大跌,但通胀粘性与债市隐忧犹存 7月CPI数据的平稳落地,引发了华尔街主流金融机构的密集点评。 各大机构在确认“9月加息概率快速下修”的同时,对于中长期通胀走势与美联储的政策空间仍存显著分歧: 高盛首席美国经济学家指出,核心CPI 0.2%的月度环比增幅完全符合美联储将通胀导向2%的合意路径。 结合近期劳动力市场降温(7月非农减少2.3万人),7月CPI报告正式剥夺了鹰派委员在9月推高利率的“数据依据”。 高盛预计美联储将在9月维持基准利率不变,将政策重心转向评估劳动力市场的真实疲态。 摩根士丹利分析团队提醒市场切勿盲目乐观,虽然住房CPI同比回落至3.2%极大缓解了整体压力,但剔除住房与能源后的服务业价格(超级核心通胀)依然受到医疗、保险及劳动力成本的支撑。 摩根士丹利认为,当前的通胀回落更多是“大宗商品与住房的单点突破”,结构性通胀压力依然存在,美联储短期内绝无可能重启降息通道。 美银证券(BofA Securities):债券市场将取代美联储成为“审判者” 美银策略师重点回应了《Economic Compass》报告中的“美债收益率隐忧”。 美银认为,即使CPI降至3.4%,也难以阻挡10年期美债收益率向5%冲刺。 由于美国财政赤字持续扩大、国防与AI基建开支激增,债市投资者正要求更高的“通胀溢价(Term Premium)”。如果美联储因就业走弱而展现出软化迹象,长期国债收益率的反弹将替美联储完成“收紧金融环境”的苦差。 黑石智库表示,连续五年高于2%的通胀已彻底改变了企业与消费者的行为模式。 由于进口关税成本向供应链下游传导、中东地缘局势推高供应链摩擦成本,3%左右的通胀可能成为美国经济的新常态。美联储主席沃什很难在不破坏就业的前提下将通胀彻底压回2%,这意味着利率将在更长时间内维持在偏高水平(Higher for Longer)。 美联储的抉择:沃什的表达困局 这份符合预期的CPI报告与机构的解读,直接重塑了美联储内部的权力博弈与政策路线图。 上月议息会议上,美联储内部爆发了罕见的分歧——哈马克(Cleveland)、洛根(Dallas)和卡什卡里(Minneapolis)三位行长集体投下反对票,主张立即加息。 随后,柯林斯、库克、沃勒以及副主席威廉姆斯等官员纷纷释放鹰派信号,称若7月通胀粘性超预期,最早9月就会支持加息25个基点。 然而,7月CPI的平稳落地与核心CPI 0.2%的温和月率,直接剥夺了鹰派阵营在9月“急迫加息”的数据借口。 新任美联储主席凯文·沃什(Kevin Warsh)困局: 双重目标的撕裂:7月非农就业岗位净减少2.3万人,三个月新增均值较一季度腰斩(降至2万人),劳动力参与率跌至五年新低。如果因为通胀高企而强行加息,极易将僵持的劳动力市场推向衰退;但若因就业走弱而盲目降息,又会侵蚀美联储苦心维持的控通胀信誉。 随着7月CPI未出现恶化,衍生品市场对9月加息25bp的押注概率已快速下修至38.1%,美联储在9月议息会议上选择“按兵不动(Hold)”已成为绝大多数机构的基准预期。 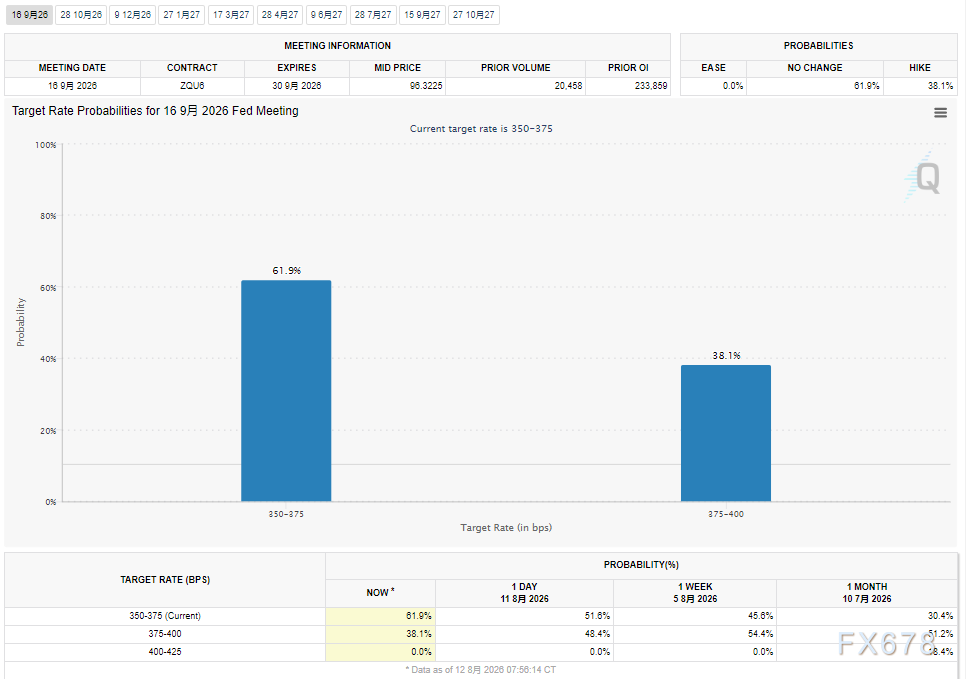 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 总结与技术分析: 7月CPI数据的顺利通关,让美联储暂时躲过了“被迫加息”的悬崖。但通胀距离2%的目标依然有漫长的“最后一公里”。 市场的下一个焦点,将彻底转向本月晚些时候召开的杰克逊霍尔(Jackson Hole)央行研讨会。 面对复杂的政治压力、分歧严重的美联储理事会以及不肯降温的长期国债收益率,沃什主席需要像2022年的鲍威尔那样,用极其清晰且果断的演讲,重新锚定美联储的政策反应函数(Reaction Function)。 对美联储而言,通胀降温的曙光已现,但这场长达五年的抗通胀战役,还远未到鸣金收兵之时。 现货黄金技术面在箱体上沿短暂整理后继续上涨,等不及回踩5日线,整体依然处于强势上涨趋势,压力在4500整数关口也是200日均线,支撑在4431箱体上沿。 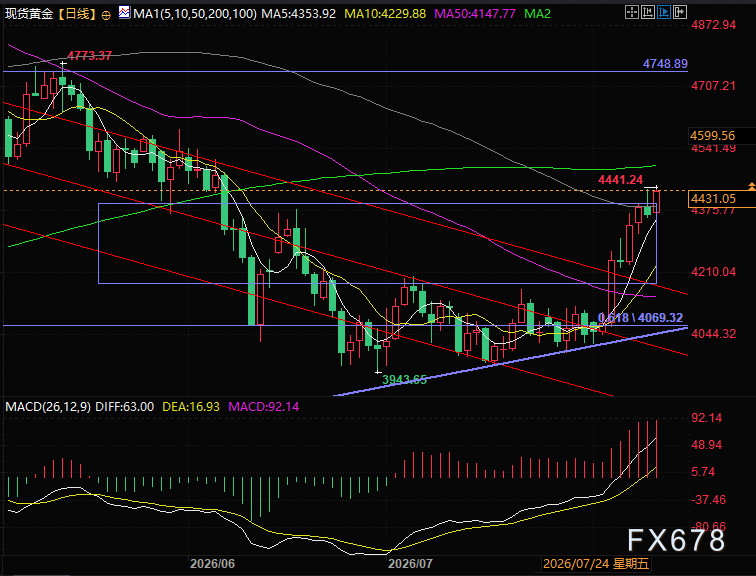 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间21:13,现货黄金现报4424美元/盎司。 |
||||||||
作者: chengtianhao 来源:
|