
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
机构:金银回调并非牛市终结,长期配置逻辑仍在 |
|||||||
| 时间:2026/8/11 12:10:14 | ||||||||
经历前期大幅冲高之后,金银在2026年出现一轮显著价格回撤,不少市场参与者开始担忧贵金属长期牛市已经落幕。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 报告将2026年黄金走势划分为三个阶段,年初受债务风险、央行购金推动金价连创新高;3月地缘事件引发全球流动性收紧,杠杆资金抛售套现,金价承压,叠加美元走强、政策紧缩预期,二季度金价进一步走弱;进入初夏,抛售压力逐步消散,实物买盘与央行持续购金,为金价构筑底部。官方部门的持续买入,成为抑制金价深度下行的关键力量。 贵金属矿业板块跟随金价同步回调,资金大量流向科技与AI赛道,分流周期板块资金。斯米尔诺娃表示,虽然股价表现偏弱,但头部黄金矿企经营质量依旧稳健,企业拥有充足自由现金流,资产负债表保持健康,通过分红、回购回馈股东,行业并购持续推进。只是板块估值相较过往牛市仍处于偏低位置。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 和黄金侧重货币避险属性不同,白银兼具货币属性与工业属性。白银市场盘子更小,杠杆资金交易占比更高,行情波动幅度往往大于黄金。 二季度工业板块降温,投机头寸离场,白银跌幅被放大。但长期来看,新能源、电气化产业扩张带来刚性需求,矿产供给难以跟进,库存持续消耗。随着价格反弹至60美元每盎司上方,市场再度重视白银的供需结构性机会。 结语 综合来看,短期利率、美元带来的扰动已经大部分反映在金银价格当中。贵金属市场剧烈震荡属于长期牛市的常态现象,回调反而优化了中长期风险收益比。 只要高债务、央行去美元化、地缘分裂等结构性条件不变,金银的投资逻辑就不会发生根本性改变,投资者应当区分短期周期波动与长期大趋势。 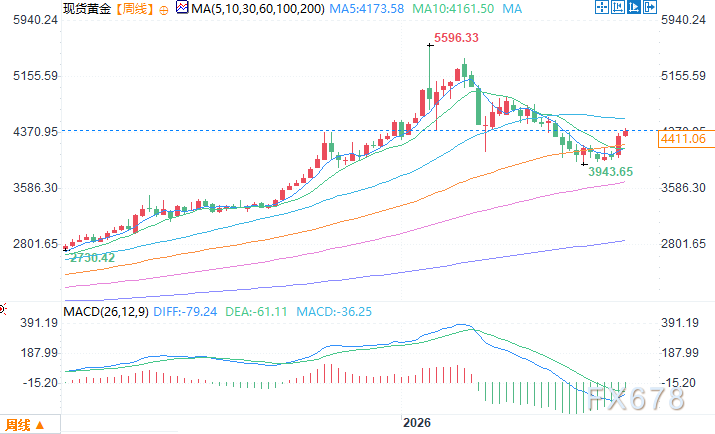 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间8月11日11:06 现货黄金 报 4413.26 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|