
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
美伊和谈预期升温 金价分析框架一览 |
|||||||
| 时间:2026/5/6 22:43:45 | ||||||||
汇通财经APP讯——周三(5月6日)亚欧时段,现货黄金展开大幅反弹,目前交投于4698附近,涨3%,在巴基斯坦证实下,美伊或签署结束战争的备忘录,消息称备忘录明确解决了霍尔木兹海峡的通行问题。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 黄金通常不对地缘政治事件发生的瞬间做出爆炸性反应,而是对事件的预期做出反应,机构资本会在情报信号、外交破裂或部队调动等消息通过机构渠道传播时就开始悄无声息地逐步积累黄金,等冲突成为确认的新闻时,大部分仓位已经建立。 美元则呈现相反的时机特征,在伊朗空袭前的投机阶段货币市场几乎无波动,但冲突确认后美元大幅飙升,黄金是冲突前积累资产,美元是事件后激活的避险资产,二者在同一事件中常呈反向运动。 黄金价格驱动与约束 通胀预期降低黄金持有成本,延迟降息强化这一趋势,同时10年期美债收益率超4%、美元指数一度涨破100,导致对金价压制明显,金价未现爆发式上涨反而下跌。 美元储备地位变化 美元仍是首要避险货币,但储备占比从本世纪初78%降至50%,跌破阈值或加速下滑(类似英镑苏伊士危机后走势)。 美元交易货币韧性渐弱,未来或形成双极储备体系,黄金将成对冲工具、中性桥梁资产及储备锚定品。 央行购金与潜在风险 全球央行黄金储备达本世纪最高,购金旨在分散美元风险,当前多元化目标接近,购金动量将放缓。 黄金高流动性易在危机中遭强制抛售,历史上央行曾大规模售金,虽当前条件不同,但态度非一成不变。 黄金极高的流动性反而带来反向风险:当投资组合经理或主权财富基金面临突发流动性需求时,会优先出售浮盈最大的资产而非表现不佳的资产。 2026与1979年地缘环境异同 当前环境与1979-1980年存在显著结构性相似:70年代末德黑兰使馆人质危机、失败的军事营救行动、苏联入侵阿富汗等事件叠加,造成美国声望持续受损的感知,推动资本流向黄金、远离美元计价资产。 核心差异在于行动模式:2026年美以对伊朗的军事行动未像此前美国重大军事行动那样建立多边联盟,无盟友支持达成军事目标虽能部分恢复军事声望,但无法带来历史上能转化为全球对美元计价资产信心提升的外交红利。 未被征询或纳入联盟的盟友在军事行动成功后是否会增持美元储备存疑,单边军事成功不会自动恢复推动主权储备配置决策的信任和制度关系。 黄金与白银市场差异 二者不可互换:黄金存储成本低、是央行储备资产,波动中等且有代币化潜力; 白银兼具工业属性,很少被视为储备品种,因为单位价格低储藏占用空间大、波动更高,75%-80%供应为金属矿副产品,价格信号弱、波动易放大。 总结与技术分析: 黄金对利率非常敏感,同时目前美元信用走弱以及全球美元储备货币需求减少更推升了黄金作为储备货币的价值,目前油价下跌制约通胀预期使美债收益率大幅下挫,利率走低有利于金价反弹。 技术面现货黄金重要压力位在4744,是1614起涨的0.768分位。支撑在4650附近。 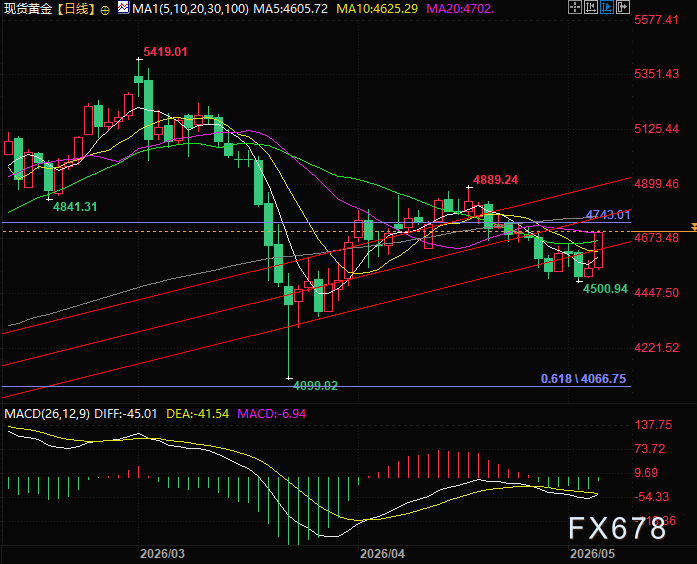 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间18:48,现货黄金现报4713美元/盎司。 |
||||||||
作者: chengtianhao 来源:
|