
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
金价走弱暗藏玄机,机构拆解黄金避险逻辑大变局 |
|||||||
| 时间:2026/5/15 11:49:33 | ||||||||
汇通财经APP讯——伊朗地缘冲突搅动大宗商品全局,国际油价大幅飙升,金价却反向回落。周五(5月15日)亚市,现货黄金一度下跌近1%至4607.30美元/盎司附近。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 前期涨幅过热 多头拥挤触发理性回调 针对1月底金价冲高至每盎司5400美元后应声回落的行情,斯蒂尔分析称,此前一轮上涨行情偏过热,大量长期观望资金甚至从未涉足黄金的资本集中入场。结合美国商品期货交易委员会持仓数据来看,当时市场多头持仓过度扎堆,本身存在技术性回调需求。 市场有观点质疑地缘冲突下金价不涨反跌,避险属性失灵。斯蒂尔并不认同这种看法,他说,油价冲高推升通胀预期,美债收益率、美元同步走强,股市承压下行,市场急需回笼流动性,投资者抛售黄金属于兑现避险保单,并非黄金失去避险功能。 金油相关性彻底改写 如今步入负相关时代 谈及黄金与油价的关联演变,斯蒂尔表示,上世纪七八十年代二者呈明显正相关,油价涨跌同步带动金价同向波动。进入九十年代后,石油在全球经济权重下滑,金油联动逐步弱化,目前相关系数仅0.15,时常转为负值,当下正处于负相关运行阶段,传统同涨同跌逻辑已不再适用。 在资产配置定位上,他认为黄金属于优质另类硬资产,兼具稀缺实物属性与高流动性,长期和科技巨头资产相关性极低。相比农田等实物资产难以快速变现,黄金可随时灵活交易,也促使越来越多资管机构首次将黄金纳入投资组合。 汇丰坚守中长期看多 短期逆风只是暂时 4月2日,汇丰大宗商品策略师威廉姆·塞尔(Willem Sels)、卢西亚·库(Lucia Ku)表示,当下跨资产联动性显著增强,黄金的组合分散价值愈发凸显。尽管短期表现偏弱,机构仍维持未来六个月增持评级,坚守中长期看涨立场。 分析师表示,通胀扰动加剧利率波动,货币政策预期持续重新定价,政策层将维持利率稳定一段时间再择机宽松。投资上可依托优质信用债、新兴市场本币债券获取收益,同时配置黄金对冲组合风险。在地缘不确定性延续、央行持续购金背景下,金价短期回调不改长期上行根基。 3月30日,汇丰资管分析师曾经指出,2026年黄金走势已跳出传统避险框架,更趋近风险资产表现。地缘紧张、美元走强阶段遭资金抛售,3月年内跌幅达15%。美元走强抬高持有成本、利率预期转鹰压制无息资产估值,持仓结构偏向散户与杠杆资金,容易在市场波动时集中离场。 总结 整体来看,伊朗冲突下金价反向下行并非避险失效,而是流动性回笼、前期多头拥挤、金油相关性重构共同作用的结果。亚洲大国机构实物需求与央行购金形成坚实托底,黄金作为高流动性硬资产,资产多元化配置需求持续提升。虽然2026年短期呈现风险资产特征、波动加大,但在去美元化、地缘避险、组合分散需求支撑下,黄金中长期投资逻辑依旧稳固,短期调整仅为阶段性休整。 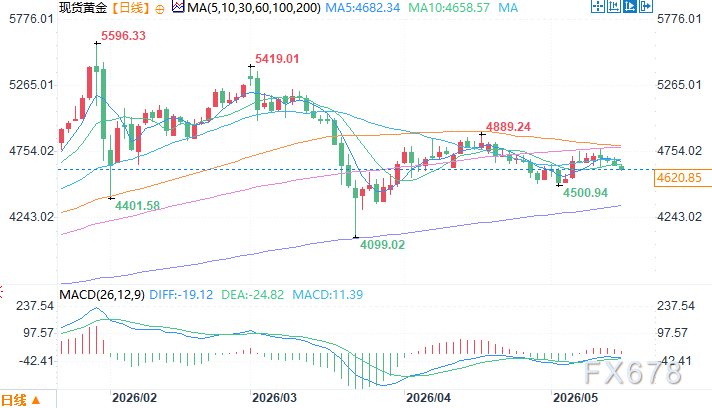 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间5月15日11:16 现货黄金 报 4616.85 美元/盎司。 |
||||||||
作者: chengtianhao 来源:
|