
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
近期油价已经失去预判金价的能力 |
|||||||
| 时间:2026/10/7 9:30:04 | ||||||||
石油与黄金的历史联动关系并不稳定;今年二者相关性走强之后,现已再度走弱。上世纪七八十年代,石油与黄金相关性显著,而如今油价对黄金的影响力不断衰减,有时甚至呈现反向作用。油价并非金价的有效预判指标,金价更多受美元及其他因素驱动;石油与股市之间的联动也会间接影响黄金。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 黄金被视作避险优质资产。在地缘政治风险攀升阶段,黄金往往迎来上涨行情,能够为投资者实现资产分散配置与风险对冲。它既是大宗商品,也具备货币属性。凭借避险特质,黄金属于风险规避型资产,风险加剧时会受到投资者青睐。 石油是核心大宗商品。石油属于高风险、顺周期的风险偏好型资产,通常会随经济增长走高。它同样会对地缘政治风险做出反应,其价格波动会外溢至整个金融市场。石油是全球需求的良好风向标,价格走势常常与股市同步;石油需求走高,往往代表经济向好。 但若是供给端冲击引发的行情——今年大部分时间便是如此,伊朗遭遇袭击、霍尔木兹海峡封锁就属于这类情形——油价上涨会推升通胀压力,同时拖累股市。 今年早些时候股市大幅下挫,很大程度源于伊朗冲突引发的全球市场恐慌,油价飙升更是雪上加霜。 绝大多数相关学术研究认为,石油与黄金存在显著正向关联。具体来看,油价下跌之后,金价往往也会大幅下行,反之亦然。不过,这一关联如今已经弱化。部分学术文献直接提出二者不存在相关关系。但现有学术研究并未纳入本轮伊朗冲突爆发后石油、黄金的最新价格波动数据。 美元是连接石油与黄金的重要纽带。两类资产均以美元计价、以美元交易,从历史规律看,二者大多和美元呈反向关系。美元走强,通常会给黄金、油价带来下行压力;反过来,美元走弱则往往推高金价与油价。而美元和黄金之间的关系尤为复杂,会受多重因素交织影响:地缘局势、通胀预期、实际收益率、市场投资者情绪,同时也离不开矿产供给、回收再生金、首饰消费需求等传统供需变量。 油价并非可靠预判指标 黄金与石油的相关关系复杂多变、动态且非对称。从历史上看,油价与金价曾存在很强的正向联动,尤以20世纪70、80年代为代表,当时两类资产同步大涨,之后又一同回落。但如今这种纽带已经明显淡化。油价变动虽会对金价产生驱动,但作用力偏弱。《社会经济危机下原油与黄金价格波动率及其相关性分析》一文指出,布伦特原油和黄金的相关性,要强于西德克萨斯轻质原油(WTI)与黄金的相关性;该研究依旧得出结论:油价对金价的预测能力较差。 拉长时间维度观察,二者相关性起伏剧烈。2022年乌克兰冲突爆发前后,黄金与石油的3个月滚动相关系数处于高位。之后联动性减弱,2023年后期转为负相关,彼时在各国央行大规模购金的支撑下,金价站上2000美元/盎司。当风险事件发酵、央行持续买入黄金,同时油价波动幅度收窄,二者的滚动相关性就会阶段性转为负值。 布伦特原油与黄金的3个月滚动相关系数,从3月1日最高0.36,一路下跌至7月15日的-0.5。尽管美伊冲突升级推高地缘风险、大幅抬升油价,3月的相关系数断崖式回落,表明两类资产收益率之间的联动已经瓦解。目前二者依旧维持负相关,但3个月滚动相关系数已经收敛至-0.11。 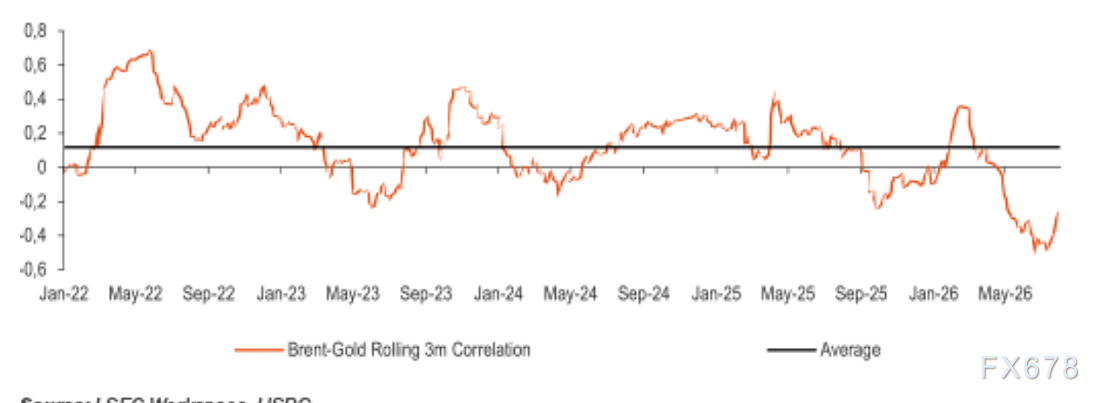 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 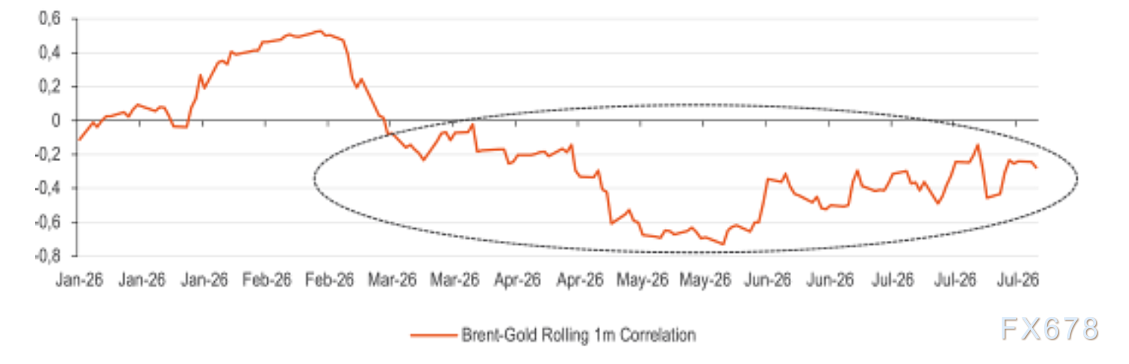 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 回望过去50年历史,绝大多数时期,1盎司黄金的购买力等价于10-30桶布伦特原油。 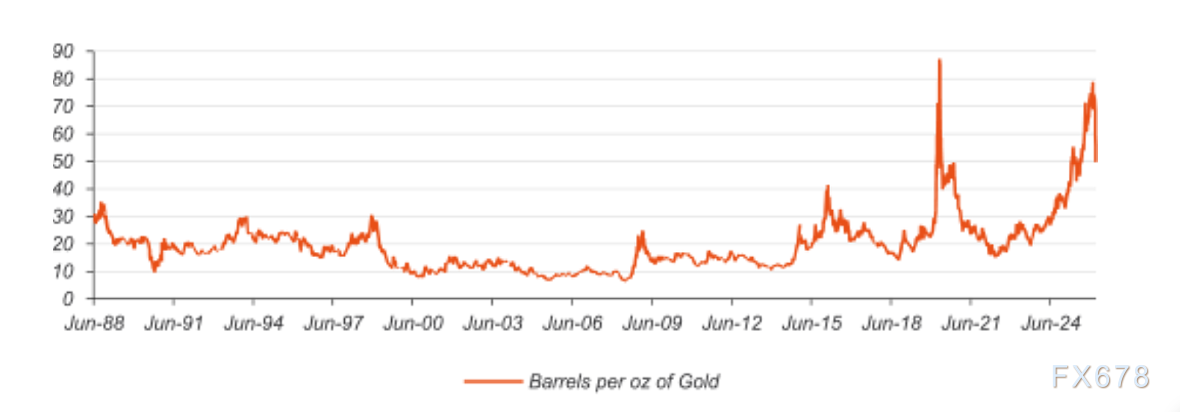 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 我们认为,中东冲突加剧带动美元走强,对黄金形成压制,股市下跌又进一步引发黄金抛售。与此同时,霍尔木兹海峡封锁、海湾地区原油产能关停,推高了石油价格。不同危机环境下,石油-黄金联动表现截然不同;近期油价已经失去预判金价的能力。因此,我们不建议将油价视作金价的先行指标。 盘根错节的多重关联 今年石油对美元、股市行情的扰动,超出往常水平。今年初伊朗冲突爆发,美元成为市场首选避险资产。资金从黄金转向美元,黄金遭到重挫。中东冲突造成金融市场恐慌,股市下行,进一步催生黄金抛售。 日元、瑞士法郎等其他传统避险资产,同样表现不佳。在这一轮行情中,黄金更像是一份被投资者“提前兑付”的保险。即便美债市场走弱,美元依旧强势;全球债券市场被滞胀的通胀担忧主导。对比多数十国集团经济体,美国政策利率预期的鹰派转向幅度有限,但美元依旧走出强势行情。伊朗遇袭之后,市场下调美联储2026年末降息预期,降息幅度至少收窄25个基点,该变化同样利空黄金。 当前行情与2022年存在部分相似之处。2022年初金价约1800美元/盎司,受俄乌冲突刺激,4月冲高至2000美元/盎司。随后美元走强,盖过黄金的避险属性,金价陷入震荡。直到2023年4月金价才重新站稳2000美元/盎司,不过得益于各国央行与零售端大举买金,金价已于2022年末开启修复。 2025年,黄金无疑是表现最优的避险资产。近几个月股市与黄金一度呈现正向相关;3月2日周一该相关性短暂深度转负:中东冲突爆发初期黄金冲高,可3月3日美元主导市场交易,金价大幅反转。伊朗遇袭后的首个交易日,通常反向运行的美元-黄金相关系数一度翻正。高风险环境下会出现这种现象:美元、黄金同步上涨,代表投资者同时争抢两类避险资产。但本轮,黄金没能守住涨幅,不敌美元的强势上行。 冲突持续发酵、局势进一步恶化、油价继续走高,理论上有可能重新点燃黄金买盘;但参照乌克兰冲突的历史经验,这种买盘的到来可能要等数月之后。 回到石油与黄金的关系:若冲突达成和解、海峡全面重开带动油价回落,黄金就可以摆脱高油价带来的间接压力。核心逻辑并非石油直接影响黄金,而是石油先作用于美元、实际收益率、股市,再经由这些变量传导至黄金。 |
||||||||
作者: chengtianhao 来源:
|