
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
债务催生货币贬值交易,黄金与美债收益率传统关系受到挑战 |
|||||||
| 时间:2026/10/6 9:28:03 | ||||||||
在伦敦金银市场协会举办的全球贵金属年度会议上,多位市场专家提出,不断攀升的政府债务、顽固通胀以及对法定货币长期购买力的担忧,催生货币贬值交易,黄金与债券收益率之间的传统联动关系正受到挑战。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 达万认为,收益率上行更多体现期限溢价抬升,而非单纯反映经济走强或货币收紧预期。主权债券传统买方结构正在转变,过去对价格波动不敏感的央行、养老金,正被私人投资者替代,私人资金会要求更高补偿来承接久期与财政风险,这或将持续割裂黄金与债市的传统联动关系。 麦圭尔表示,债券市场的困境,会推动黄金进一步纳入机构投资组合。长期以来,美国大型养老金在战略资产配置中很少配置黄金,因仓位过小难以影响整体组合收益。他说:“随着债券市场问题不断显现,这种局面终将改变。黄金虽没有利息,但相对众多债券实现增值。大型机构目前尚未把黄金纳入核心讨论,这也是我长期看好黄金的一大理由。” 亚洲需求托底,年轻投资者青睐硬资产 DymonAsia宏观组合经理魏岩(Wei Yan)表示,国内地产与股市表现疲弱时,亚洲大国投资者可选择的财富保值渠道有限,因此西方市场高实际收益率对国内黄金需求压制作用有限。他说:“市场回调时他们就持续买入。亚洲交易时段金价往往表现更好,体现出亚洲大国投资者的持续性买盘,而西方投资者在高收益率环境下追涨意愿偏弱。” 达万补充说,年轻一代投资者的偏好变化也利好黄金。持续通胀使得不少人账面资产增值,但实际购买力下降,年轻人更愿意配置硬资产保护购买力。他说:“想要配置硬资产,黄金刚好契合他们全部需求。” 论坛参会专家长期看好黄金,但提醒货币贬值交易不会带来单边持续上涨行情。达万说,金价走高压制传统实物首饰需求,短期金价或将维持震荡。麦圭尔指出,美国两党执政时期财政赤字均持续扩张,没有迹象显示政策层面会实质改善财政路径。他说:“无论哪个政党执政,市场关注的债务与赤字问题始终得不到重视。” 结语 总而言之,全球高债务重塑黄金定价逻辑,传统的黄金与债券收益率负相关关系逐步失效,亚洲实物需求与机构潜在增配空间支撑金价长期格局。不过短期首饰需求走弱,金价大概率维持震荡,难以走出单边上涨行情。 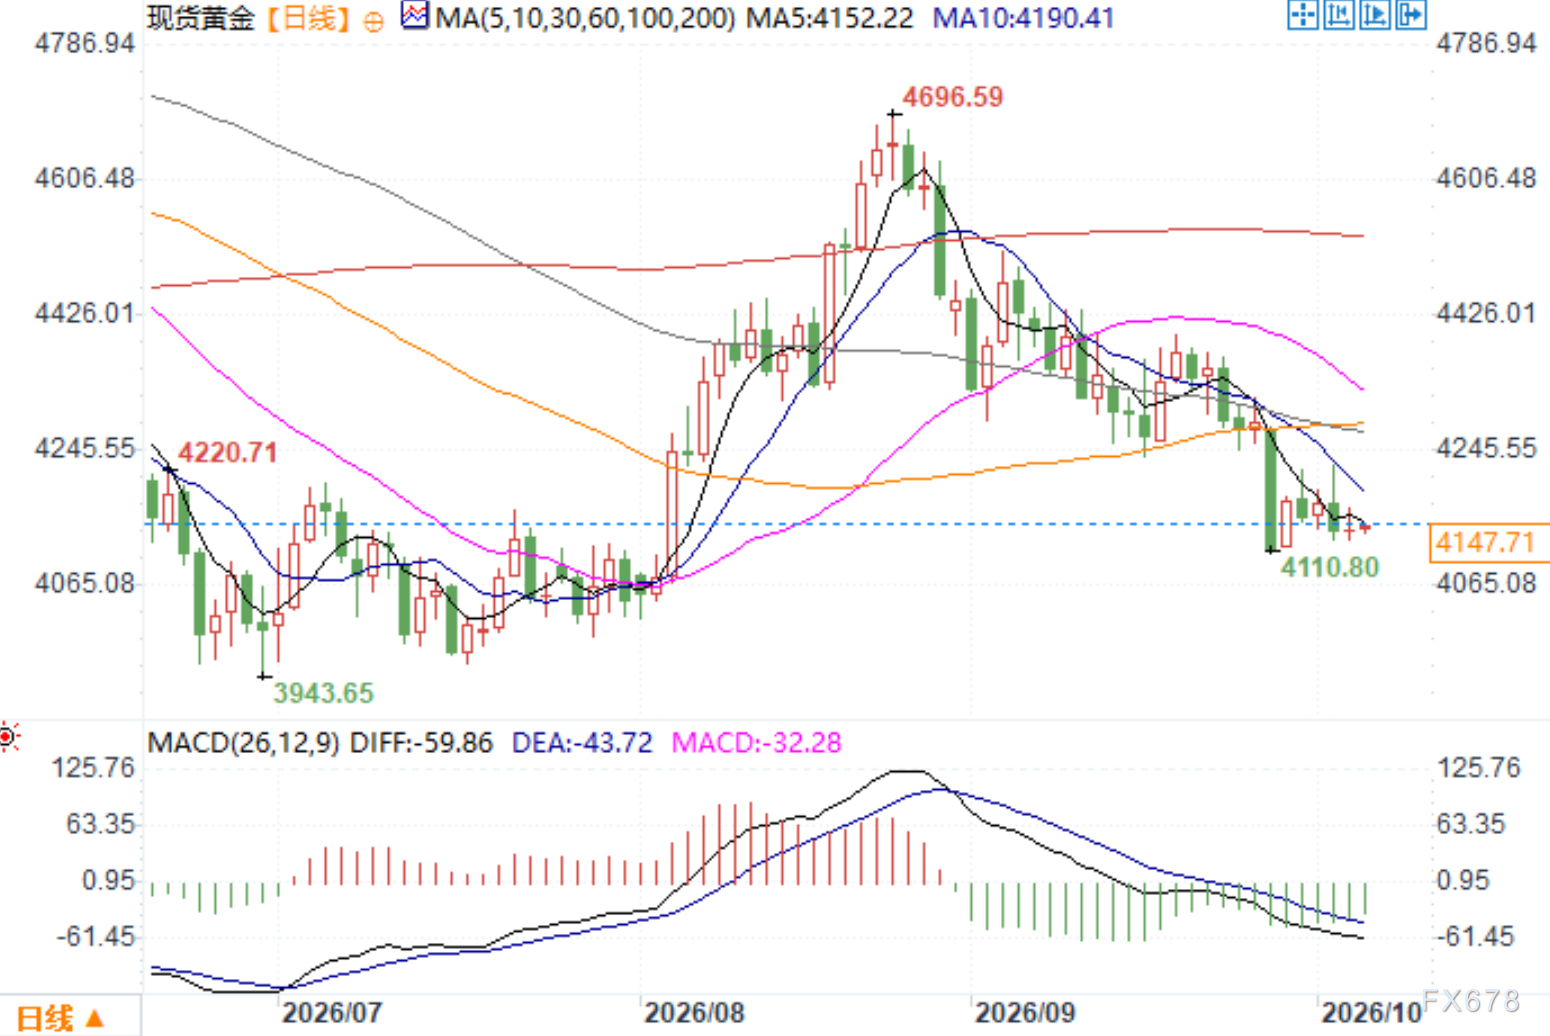 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间10月6日8:59 现货黄金 报 4147.71 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|