
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
机构下调金价四季度预测,明年仍看到5000美元,称回调是布局金矿股良机 |
|||||||
| 时间:2026/10/15 11:21:46 | ||||||||
在持续的通胀压力与加息预期升温的背景下,金价近期走势承压。但杰富瑞(Jefferies)在最新行业报告中提出不同观点,该机构认为短期金价走弱恰恰是入场机会,并且长期金价上行将持续支撑黄金矿业板块。尽管美债收益率走高压制贵金属行情,杰富瑞依旧维持长期看多黄金的立场,同时对黄金矿企三季度业绩给出中性判断。机构还调整了不同阶段金价预测,结合美国财政压力、央行购金等逻辑,描绘出黄金与矿业股未来的行情路径。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 杰富瑞指出,美国年度财政赤字约2万亿美元,占GDP比重约6%,每年国债利息支出已经突破1万亿美元。持续扩大的财政压力,最终可能倒逼政策制定者采取措施控制融资成本,从而营造有利于黄金的市场环境。 除此之外,持续通胀、政府债务扩张、货币贬值以及各国央行持续购金,仍是支撑黄金长期行情的四大核心驱动力。这些底层因素不会因为短期美债收益率冲高而消失,构成了机构长期看多黄金的底层逻辑。 黄金矿企三季度业绩承压但韧性尚存,人力成本成新隐患 杰富瑞预计,尽管能源成本上行,黄金矿业板块三季度整体业绩尚可,原材料成本压力处于可控区间。三季度行业遭遇多重挑战,燃油价格上涨、矿山开采顺序调整、设备维护、剥离作业以及各类天气扰动都影响生产。本季度柴油价格上涨约12%,而现货金价二季度下跌14.14%,三季度收于4156美元,目前仍交投于4100美元上方。两者叠加挤压企业利润空间,但影响幅度相对有限,矿业毛利率依旧显著高于历史均值。 该机构预计,三季度每盎司黄金对应的总自由现金流有望提升,主要得益于相比二季度有所减少的税费支出。但分析师同时警示,人力成本上涨或将成为行业越来越突出的风险。矿企普遍认为柴油成本上涨尚可应对,但管理层已经开始频繁讨论人力通胀带来的压力。机构预判,随着短期生产扰动消退、矿山运营改善,四季度矿企经营情况将有所好转。如果明年金价向5000美元目标靠拢,矿业盈利有望大幅改善,2027年自由现金流利润率将显著抬升,金价上涨带来的收益足以覆盖持续走高的运营成本。 黄金ETF资金流出,机构依旧看好优质矿企 近期黄金矿业股走势弱于黄金现货本身。报告提到,范埃克黄金矿业ETF(VanEckGoldMiners ETF)9月出现约10亿美元资金流出,今年早些时候流入的资金出现回撤。 即便如此,分析师认为行业底层盈利能力依旧稳健,在金价震荡整理阶段,优先看好头部优质黄金生产商。分析师表示,我们继续看好黄金,近期金价回调是颇具吸引力的入场机会。 结语 综合来看,杰富瑞的观点展现出明显的长短分化:短期实际利率抬升压制金价,机构下调年内与四季度金价预期;但美国沉重的财政负担、货币贬值、央行购金等因素,支撑机构长期看多黄金,维持2027年5000美元/盎司的目标。黄金矿业板块面临燃油、人力成本的双重考验,三季度利润小幅承压,但利润底线稳固,若金价上行,盈利弹性巨大。虽然黄金矿业ETF出现资金流出,但机构认为短期金价回撤属于良性调整,优质黄金矿企值得布局。 在美债高收益率、通胀反复的宏观环境中,黄金与黄金股的机会,更多蕴藏在中长期维度。 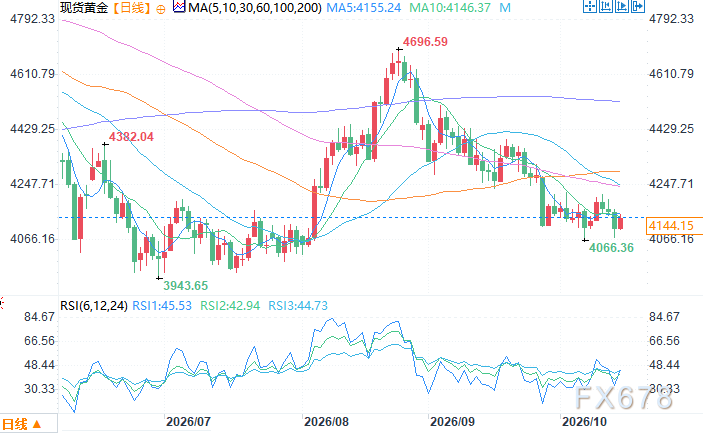 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间10月15日10:45 现货黄金 报 4145.15 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|